
この記事の要点
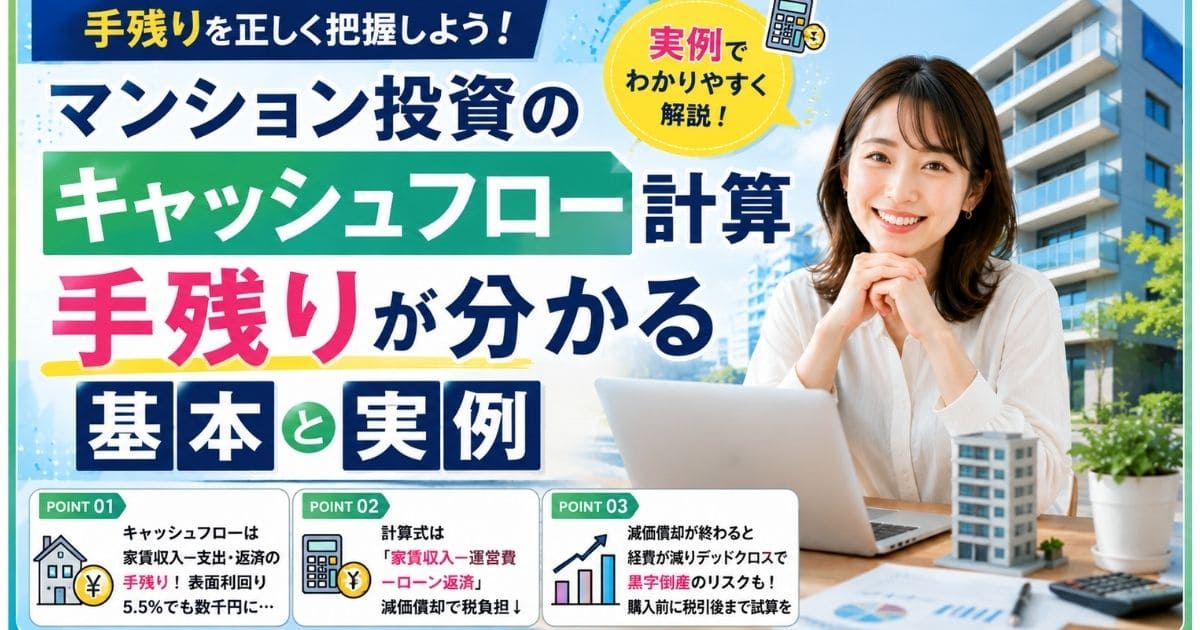
- キャッシュフローとは家賃収入から支出とローン返済を引いた手残りで、表面利回り5.5%でも月数千円にとどまることがある
- 計算は「家賃収入−運営費−ローン返済」が基本の式で、減価償却費を経費に入れると税負担が下がり手残りが増える
- 減価償却が終わると経費が減りデッドクロスで黒字倒産に陥るため、購入前に税引後まで試算しておくことが重要
「利回りは高いのに、なぜか手元にお金が残らない…」
「このまま買って、毎月赤字にならないだろうか?」
マンション投資では、表面利回りの高さと実際の手残りが一致しません。家賃収入からローン返済や管理費、税金を引いて、最後にいくら残るのかを示すのがキャッシュフローです。
計算の型さえ身につければ、感覚ではなく数字で物件ごとの手残りを見極められ、赤字物件を避けられます。
本記事では、計算式と4ステップの手順に加え、減価償却やデッドクロスなどの落とし穴と手残りを増やす方法を、数値例で解説します。
読み終えるころには、収支表を見ただけで買うべき物件かどうかを判断できるようになるでしょう。
マンション投資のキャッシュフローとは|計算前に押さえる基本

キャッシュフローとは、家賃収入から支出とローン返済を引いて手元に残る現金のことです。
表面利回りが高い物件でも、返済や経費が重ければ手残りはわずかになります。まずは利回りとの違いと、計算に入れる項目をおさえましょう。
キャッシュフローと利回りの違い
利回りは物件価格に対する収益の割合を示し、キャッシュフローは実際に残る現金額を示します。両者は別の指標です。
表面利回りは家賃収入÷物件価格で計算し、ローン返済を含みません。利回りが高くても、返済比率が高ければ手残りは減ります。
物件を比べるときは利回りで候補を絞り、最終判断はキャッシュフローで行う流れが現実的です。
計算に含める主な収入と支出
キャッシュフロー計算は、収入と支出を漏れなく洗い出すことから始まります。項目を絞り込むと、手残りを過大に見積もる原因になります。
主な項目は次のとおりです。
| 区分 | 主な項目 |
| 収入 | 家賃、共益費、更新料、駐車場代 |
| 支出 | 管理費、修繕積立金、賃貸管理委託費、固定資産税、火災保険料 |
| 返済 | ローン元金、ローン利息 |
収入は満室ではなく、空室を織り込んだ実効家賃で見積もると安全です。手残りを蓄えておけば、空室や修繕が生じた月も自己資金に頼らず対応しやすくなります。
マンション投資のキャッシュフロー計算式と4ステップ手順

キャッシュフローの計算式は「家賃収入−運営費−ローン返済額」です。この式に数字を当てはめれば、年間の手残りが求められます。
ここでは基本式と手順、見落としやすい費用を解説します。
基本の計算式と計算の流れ
税引前キャッシュフローは、年間家賃収入から運営費とローン返済額を差し引いて求めます。税金まで引いた税引後が最終的な手残りです。
計算は4つのステップで整理すると抜け漏れを防げます。
- 年間家賃収入を空室率を反映して求める
- 管理費や税金などの年間運営費を合計する
- ローン返済額を引き、税引前キャッシュフローを出す
- 不動産所得への税金を引き、税引後キャッシュフローを求める
各ステップの数字を収支表に並べると、どこで手残りが削られているかが見えます。
計算時に見落としやすい費用
計算で見落としやすいのは、毎月ではなく数年ごとにかかる費用です。入れ忘れると、手残りを多く見積もってしまいます。
注意したい費用は次のとおりです。
- 退去時の原状回復費と入居者募集の広告料
- 数年ごとの設備交換や大規模修繕の負担金
- 固定資産税や都市計画税などの年払いの税金
これらは発生時期が読みにくいものの、避けられない支出です。年額に平均して織り込むと、現実的な試算になります。
区分ワンルームで学ぶキャッシュフロー計算のシミュレーション

区分ワンルームを例に、実際の数字でキャッシュフローを試算します。表面利回り5.5%の物件でも、手残りは月約7,000円にとどまります。
物件条件と支出から順に計算し、手残りの求め方を見ていきましょう。
物件条件と年間支出の設定
試算する物件は、価格2,000万円・表面利回り5.5%の区分ワンルームとします。年間家賃収入は110万円です。
前提と年間支出は次のとおりです。
| 項目 | 金額 |
| 年間家賃収入 | 110万円 |
| 運営費(管理費・税金ほか) | 22万円 |
| ローン返済(フルローン・金利2%・35年) | 約79万5,000円 |
運営費のうち管理費と修繕積立金が大きな割合を占めます。返済額は金利と借入期間で変わるため、条件ごとの試算が欠かせません。
手残り(税引前・税引後)の試算結果
この条件での税引前キャッシュフローは、年間8万5,000円です。月あたりの手残りは約7,000円です。
税引前キャッシュフロー=110万円−22万円−79万5,000円=8万5,000円
表面利回り5.5%でも、手残りは月約7,000円にとどまります。ここに減価償却費を経費として計上すると課税所得が下がり、税負担が軽くなる分だけ税引後の手残りは増えます。
キャッシュフロー計算で差がつく減価償却とデッドクロス

減価償却費とは、建物の取得費を耐用年数にわたって経費に配分する仕組みです。現金支出を伴わない経費として、手残りを大きく左右します。
計算の要となる減価償却と、将来のリスクであるデッドクロスを解説します。
減価償却費が手残りを左右する仕組み
減価償却費は現金が出ていかない経費のため、税負担を抑えて手残りを増やします。帳簿上の利益だけを減らすためです。
鉄筋コンクリート造の住宅用建物は、法定耐用年数が47年と定められています。建物価格1,400万円なら、定額法で年30万円程度を経費に計上できる計算です。
この経費が不動産所得を圧縮し、税負担を下げます。建物と土地の按分で金額が変わるため、判断に迷う場合は税理士への相談が安全です。
デッドクロスと黒字倒産を避ける対策
デッドクロスとは、ローンの元金返済額が減価償却費を上回る状態です。帳簿は黒字でも現金が不足しやすくなります。
減価償却費は年々減り、耐用年数を過ぎると計上できません。一方でローンの元金返済は続くため、経費が減って税金だけが増えます。その結果、黒字倒産が起こり得ます。
主な対策は次のとおりです。
- 自己資金を入れて借入額を抑え、元金返済の負担を軽くする
- 繰り上げ返済や借り換えで返済計画を見直す
- 減価償却が終わる前に売却する出口を想定しておく
効果は物件の条件によって変わります。複数の対策を組み合わせ、資金繰りに余裕を持たせておくと安心できます。
マンション投資でキャッシュフローを増やす方法

キャッシュフローを増やす基本は、収入を保ち支出を減らすことです。収入・支出・税金の3方向から見直すと効果が出やすくなります。
ここでは実践しやすい方法を紹介します。
家賃収入を維持・向上させる
手残りを厚くする第一歩は、家賃収入を落とさないことです。空室期間を短くし、家賃の下落を抑える工夫が効きます。
具体的には次の取り組みが有効です。
- 需要のある立地を選び、退去後の空室期間を短くする
- 設備の更新や原状回復で入居者に選ばれる部屋を保つ
- 管理会社の客付け力を確認し、募集条件を定期的に見直す
家賃はキャッシュフローの土台です。収入を1万円保つ効果は、経費を1万円削る効果と同じ重みを持ちます。
ローン返済とコストを見直す
支出の中で大きな割合を占めるローン返済を軽くすると、手残りが直接増えます。金利と返済期間、固定費を点検します。
見直しの対象は次のとおりです。
- 低金利のローンへ借り換え、総返済額を減らす
- 頭金を増やして借入額そのものを小さくする
- 管理委託費や火災保険料を相見積もりで比較する
税金に関わる判断は個別性が高く、扱いを誤ると追徴の対象になり得ます。必要経費の範囲に迷う場合は、税理士へ相談すると安全です。
よくある質問
マンション投資のキャッシュフローの目安はどのくらいですか?
キャッシュフローがマイナスだと失敗なのでしょうか?
減価償却費は計算に必ず入れるべきですか?
フルローンでもキャッシュフローは残せますか?
まとめ|計算で手残りを把握し安定した投資へ

マンション投資のキャッシュフローは、家賃収入から支出とローン返済を引いた手残りを示します。表面利回りではなく、この手残りで物件の実力が決まります。
まずは検討中の物件の収支表を用意し、本記事の4ステップに数字を当てはめて計算してみましょう。減価償却とデッドクロスまで確認すれば、将来の資金繰りも見通せます。
自分の手で計算する習慣がつけば、営業提案に流されず、長く続けられる投資判断が身につきます。


