
この記事の要点
- マンションオーナーの地震保険は任意加入ですが、管理組合の保険だけでは専有部分の被害に備えられない場合がある
- 管理組合・オーナー・入居者では地震保険の対象が異なるため、所有区分とそれぞれの契約内容を確認することが大切
- 地震保険だけでは修繕費や家賃収入の減少をすべて補えないため、保険金額と自己資金の両面から備えを検討する
「管理組合が地震保険に加入していれば、オーナー自身の保険は必要ない?」
「地震で賃貸マンションが損傷した場合、誰が修繕費を負担するのだろう?」
マンションでは、専有部分と共用部分で保険の契約主体が異なります。
そのため、管理組合が地震保険に加入していても、オーナー自身が所有する部分まで補償されるとは限りません。
この記事では、マンションオーナーが加入する地震保険の補償範囲、管理組合や入居者の保険との違い、加入時の確認ポイントを解説します。
マンションオーナーに地震保険は必要?

マンションオーナーの地震保険は法律上の加入義務がありません。
しかし、地震による建物の損傷や火災などに備えるため、加入を検討することが重要です。
一般的な火災保険では、地震を原因とする火災や建物の損壊は原則として補償されません。
地震保険は火災保険とセットで契約する仕組みであり、火災保険の契約期間中に追加することも可能です。
特に区分マンションでは、管理組合が地震保険に加入していても、その契約が共用部分のみを対象としている場合があります。
管理組合の加入状況だけで判断せず、オーナー自身が所有する専有部分に補償があるかを確認しましょう。
マンションオーナーが加入する地震保険の補償範囲

地震保険は、地震・噴火・これらによる津波を原因とする建物や家財の損害を補償する保険です。
ただし、保険の対象として契約した財産に限られ、すべての損害が補償されるわけではありません。
専有部分の建物被害
区分マンションのオーナーが建物を対象に地震保険へ加入した場合、専有部分の地震被害が補償対象となります。
例えば、地震によって建物の主要構造部に損害が生じ、所定の認定基準を満たした場合などです。
ただし、室内の壁や床、設備が破損しても、修理費用がそのまま支払われるわけではありません。
地震保険では、建物の損害状況を所定の基準で認定し、保険金額に応じた保険金が支払われます。
また、専有部分と共用部分の境界は、管理規約などによって異なる場合があります。
窓ガラスや玄関ドアなど、室内に面していても共用部分に該当する箇所があるため、所有区分の確認が必要です。
地震による火災・津波の被害
地震保険では、地震を原因とする火災や津波による建物被害も補償対象となります。
例えば、地震後に発生した火災で建物が焼損した場合や、津波によって建物が損傷した場合などです。
地震保険の保険金額は、原則として火災保険金額の30〜50%の範囲で設定します。
建物の保険金額には5,000万円の上限も設けられています。(出典:財務省「地震保険制度の概要」)
仮に建物の火災保険金額が1,000万円なら、地震保険金額は300万〜500万円の範囲です。
ただし、設定した保険金額が必ず全額支払われるわけではありません。
実際の支払額は損害認定の結果などによって決まるため、復旧費用を全額賄えない可能性があります。
管理組合・オーナー・入居者の地震保険の違い

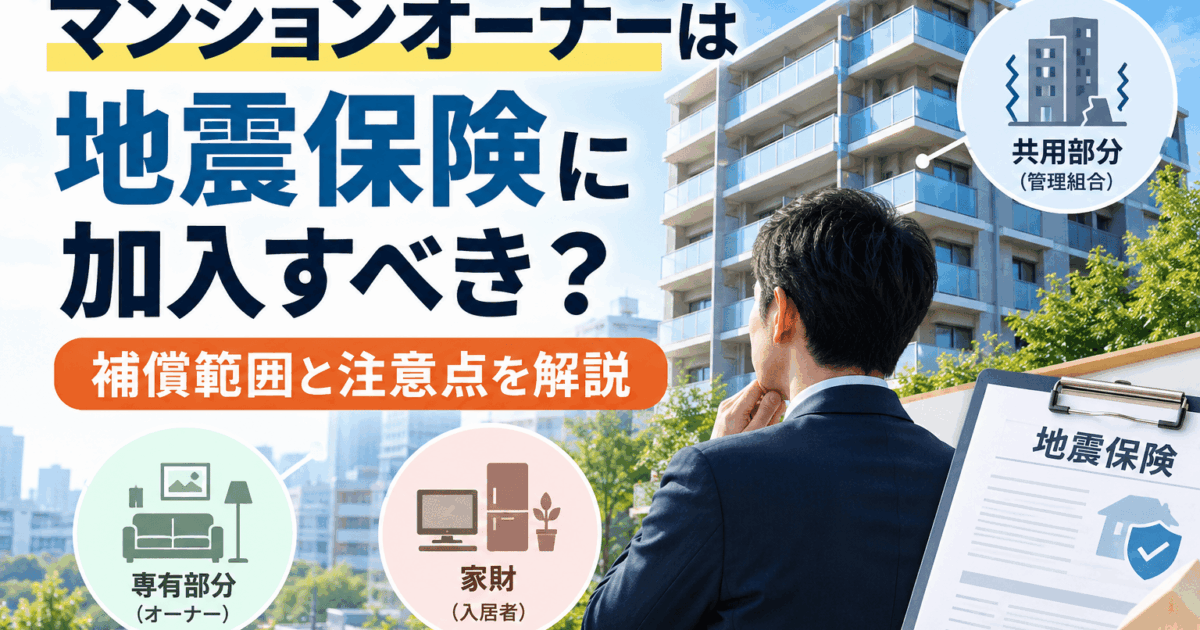
賃貸用の区分マンションでは、管理組合・オーナー・入居者がそれぞれ異なる財産を保険の対象とします。
| 契約主体 | 主な保険対象 | 被害の例 |
|---|---|---|
| 管理組合 | 共用部分 | エントランス・共用廊下・外壁など |
| 区分オーナー | 自身が所有する専有部分の建物 | 専有部分の建物被害 |
| 入居者 | 入居者自身の家財 | 家具・家電などの被害 |
管理組合は共用部分の損害に備える
マンションの共用部分には、エントランスや廊下、階段、外壁などが含まれます。
これらの部分については、管理組合が一括して火災保険や地震保険を契約するのが一般的です。(出典:日本損害保険協会「マンションなどの区分所有建物に対する地震保険の契約方法」)
ただし、すべての管理組合が地震保険に加入しているわけではありません。
また、加入していても保険金額が復旧費用に対して十分とは限りません。
共用部分の補償状況を把握するには、管理組合の保険契約を確認する必要があります。
オーナーは自身が所有する建物部分に備える
区分オーナーは、自身が所有する専有部分の建物について地震保険を契約できます。
管理組合が共用部分を対象とする地震保険に加入していても、オーナーの専有部分まで自動的に補償されるわけではありません。
一方で、室内にある設備のすべてが専有部分とは限らないため、管理規約で所有区分を確認することが重要です。
入居者は自身の家財の損害に備える
賃貸マンションの入居者は、自分が所有する家具や家電などを対象に家財の地震保険へ加入できます。
ただし、入居者が家財の地震保険に加入していても、オーナーが所有する建物部分は原則として補償されません。
入居者の保険とオーナーの保険は、守る財産が異なります。
入居者の加入状況だけで、建物の補償が十分だと判断しないようにしましょう。
地震でマンションが被害を受けた場合の費用負担

地震によってマンションが損傷した場合、修繕費の負担は専有部分と共用部分で異なります。
また、賃貸経営では建物の復旧費用以外にも備える必要があります。
専有部分と共用部分では修繕費の負担が異なる
専有部分の修繕は、原則として区分オーナーが対応します。
地震保険に加入していても、認定された損害の程度によっては、修繕費の一部を自己資金で負担することになります。
一方、共用部分の修繕は管理組合が対応するのが一般的です。
修繕積立金や保険金を活用する場合がありますが、大規模な被害で資金が不足すれば、管理規約や総会決議などに基づいて区分所有者に追加負担が生じる可能性もあります。
そのため、専有部分の地震保険だけでなく、管理組合の保険や修繕積立金の状況も確認しておくことが大切です。
家賃収入の減少やローン返済には別途備えが必要
地震によって建物が損傷すると、修繕期間中に部屋を貸せなくなり、家賃収入が減少する可能性があります。
しかし、一般的な地震保険は建物や家財の損害を補償するものであり、家賃収入の減少やローン残債そのものを補償する仕組みではありません。
また、家賃収入が途絶えても、ローンの返済義務が自動的になくなるわけではありません。
保険金の使い道は原則として限定されていませんが、受け取れる金額が修繕費や返済額に対して十分とは限りません。
修繕費の自己負担や一定期間の収入減少を想定し、予備資金を確保しておくことも重要です。
マンションオーナーが地震保険に加入する際の確認ポイント

地震保険を新たに契約する場合や、現在の契約を見直す場合は、保険料だけでなく補償対象や管理組合の加入状況も確認しましょう。
管理組合の保険契約と管理規約を確認する
まず、管理規約で専有部分と共用部分の区分を確認します。
そのうえで、管理組合が地震保険に加入しているか、どの範囲を対象としているかを調べましょう。
主な確認項目は次のとおりです。
- 管理組合の地震保険への加入状況
- 共用部分の補償対象と保険金額
- 管理規約上の専有部分・共用部分の区分
- 共用部分の修繕積立金の状況
不明点がある場合は、管理会社や管理組合に問い合わせると確認しやすくなります。
補償対象・保険金額・保険料を確認する
オーナー自身の保険証券では、地震保険の付帯状況と補償対象を確認します。
特に、建物を対象としているか、保険金額はいくらか、契約期間はいつまでかを確認しましょう。
地震保険料は、建物の所在地や構造、保険金額などによって異なります。
また、所定の耐震性能を満たす建物などには割引制度が設けられています。
ただし、保険料の安さだけで判断するのではなく、想定される修繕費や自己資金とのバランスを考えることが重要です。
マンションオーナーの地震保険に関するよくある質問

管理組合が地震保険に加入していれば、個人の地震保険は不要ですか?
そのため、オーナーが所有する専有部分の損害まで補償されるとは限りません。
管理規約と保険契約を確認し、自身の専有部分に補償があるかを判断する必要があります。
入居者の地震保険で建物も補償されますか?
入居者の保険は、家具や家電など入居者自身の財産を守るものです。
建物の地震被害に備える場合は、オーナー自身の保険契約を確認しましょう。
一棟所有のマンションでも地震保険は必要ですか?
区分所有と異なり、建物全体の所有者が保険の契約主体となるのが基本です。
ただし、建物全体の復旧費用を地震保険だけで賄えるとは限りません。
保険金額の上限やローン残債、自己資金などを踏まえて判断しましょう。
まとめ|マンションオーナーは補償範囲を確認して地震に備えよう

マンションオーナーが地震保険を検討する際は、管理組合・オーナー・入居者それぞれの保険の役割を理解することが重要です。
区分マンションでは、管理組合の保険が共用部分を対象としていても、専有部分の建物被害まで補償されるとは限りません。
また、地震保険に加入していても、修繕費や家賃収入の減少、ローン返済の負担をすべて補えるわけではありません。
まずは管理規約と保険証券を確認し、補償の不足や自己負担の可能性を把握しましょう。
必要に応じて保険会社や管理会社に相談し、所有物件に合った備えを検討することが大切です。


