
この記事の要点
- 家賃収入があっても、すべてをローン返済に回せるわけではない
- 空室や管理費、税金、修繕費を差し引くと、想定ほど手元に残らないことがある
- 毎月の収支だけでなく、ローン残高や売却価格まで確認することが大切
不動産投資では、「家賃でローンを返せる」「時間がたてば借金も自然に減る」と考える方も少なくありません。
ただし、家賃収入と返済額だけを比べても、賃貸経営が順調かは判断しにくいものです。管理費や固定資産税、保険料、原状回復費など、所有中にはさまざまな支出が発生します。
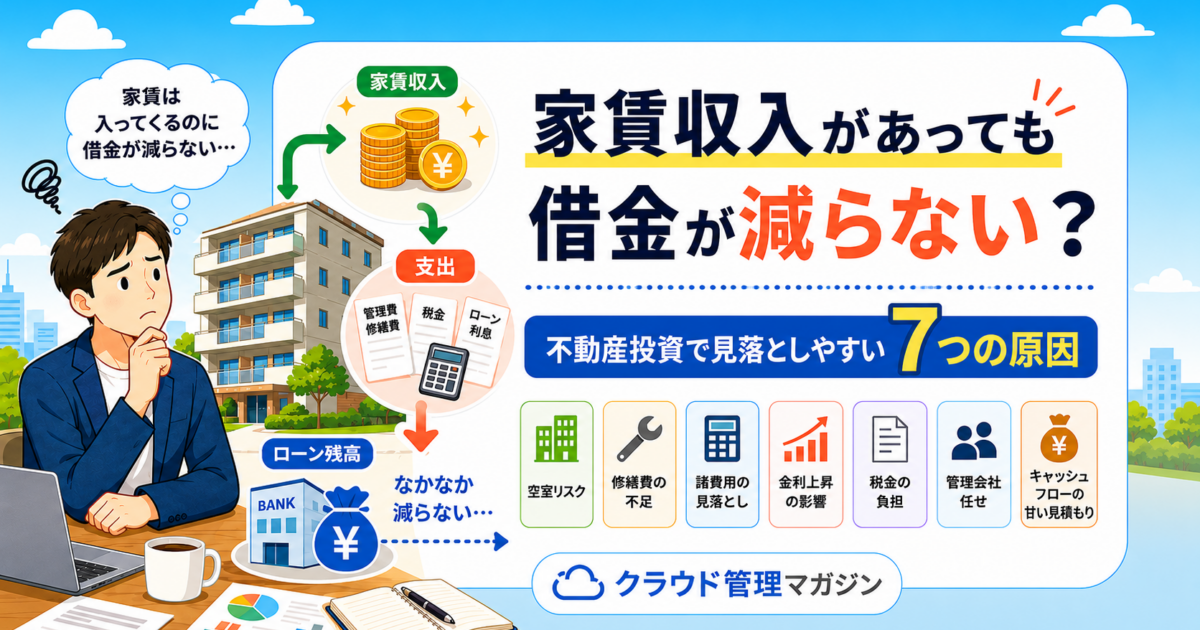
この記事では、家賃収入があるのに借金が思うように減らない理由と、見落としやすい7つの原因を解説します。
家賃収入があっても借金が減りにくい理由

家賃収入は、そのまま利益として残るわけではありません。
毎月15万円の家賃収入があっても、ローン返済11万円、管理費8,000円、修繕用の積立て1万5,000円、税金や保険料の月割額1万円を差し引くと、残るのは6,000円です。空室や設備故障があれば、年間収支は赤字になることもあります。
また、ローン返済額には元金と利息が含まれます。住宅金融支援機構の例では、2,000万円を年1.5%、30年の元利均等返済で借りた場合、1年目の毎月返済額6万9,024円のうち、元金は4万4,634円、利息は2万4,390円です。住宅ローンの例ですが、元金の減り方を理解する参考になります。
不動産投資で見落としやすい7つの原因

ここでは、不動産投資で見落としやすい7つのケースを紹介します。
1.表面利回りだけで判断している
表面利回りは、年間家賃収入を物件価格で割って求めます。物件価格3,000万円、年間家賃収入240万円なら8%です。
ただし、この計算には管理費、修繕費、固定資産税、保険料、空室による減収が含まれていません。購入前には、入居状況や修繕履歴、年間支出まで確認しましょう。
2.満室と現在の家賃が続く前提になっている
収支計画が、1年間ずっと満室の前提で作られている場合があります。
実際には、退去後の募集期間や原状回復工事の間は家賃が入りません。築年数の経過や周辺物件の増加により、家賃を下げる必要が出ることもあります。
1室が3か月空いた場合や、家賃を5,000円下げた場合も試算しておくと、より現実的です。
3.ローン残高の減り方を確認していない
元利均等返済では、返済当初ほど利息の割合が大きくなりやすく、返済額と同じペースで元金が減るわけではありません。
仮に3,000万円を年2%、30年で借りると、毎月返済額は約11万1,000円です。5年間で約665万円を返済しても、5年後のローン残高は約2,616万円で、元金の減少額は約384万円です。
これは金利が変わらない前提の試算です。実際の残高は金融機関の返済予定表で確認してください。
4.管理費や税金を含めていない
賃貸経営では、ローン返済以外にも管理委託費、固定資産税、火災保険料、設備点検費、入居者募集費などがかかります。
国税庁は、不動産所得の必要経費の例として、固定資産税、損害保険料、減価償却費、修繕費を挙げています。
ただし、税務上の経費と現金の出入りは同じではありません。申告上は黒字でも手元資金が少ない場合や、減価償却費の影響で申告上は赤字でも現金収支は黒字になる場合があります。
5.修繕費を準備していない
給湯器、エアコン、給排水設備などは、故障するとまとまった費用が必要です。一棟物件では、外壁や屋上防水などの修繕も発生します。
国土交通省は、建物診断をもとに長期修繕計画を作成し、必要な部分から工事を行う方法を示しています。修繕周期や金額は参考値であり、実際の費用は管理会社や施工会社への確認が必要です。
6.節税効果を利益と同じように考えている
不動産投資では、減価償却費や借入金の利息などを必要経費に計上し、一定の条件を満たせば、ほかの所得と損益通算できることがあります。
ただし、税金が減ることと、賃貸経営で利益が出ることは同じではありません。
国税庁の「収支内訳書(不動産所得用)の書き方」では、ローン返済額のうち元本部分は必要経費にならないと説明されています。元金返済は現金を減らしますが、税務上の経費にはならないため、申告上の利益と現金収支に差が出ます。判断に迷う場合は税理士へ確認してください。
7.売却価格とローン残高を比べていない
売却価格が下がる一方でローン残高があまり減っていないと、物件を売っても借金を完済できない可能性があります。
売却価格3,000万円、ローン残高3,050万円なら、その時点で50万円不足します。さらに、仲介手数料や抵当権抹消費用、印紙税なども必要です。
3,000万円で売却する場合、仲介手数料の通常の上限は税込105万6,000円です。査定価格ではなく、費用を差し引いた手取り額を確認しましょう。
家賃16万円でも手元にほとんど残らない例

以下は収支の仕組みを示すための仮定です。
| 毎月の収支 | 金額 |
|---|---|
| 家賃収入 | 16万円 |
| 空室に備えた減収見込み | ▲1万3,000円 |
| 管理委託費 | ▲8,000円 |
| 修繕用の積立て | ▲1万5,000円 |
| 税金・保険料の月割額 | ▲1万円 |
| ローン返済 | ▲11万1,000円 |
| 毎月残る金額 | 3,000円 |
この例では、年間で残る金額は3万6,000円です。年内に18万円の設備交換が1回発生すると、年間収支は14万4,000円の赤字になります。
家賃が毎月入っていても、収入の多くが返済や維持費に回れば、手元のお金は増えにくくなります。
借金が減りにくいと感じたときの確認方法

まず、直近12か月分の家賃収入と支出を、通帳や管理会社の送金明細を使って一覧にします。
次に、金融機関の返済予定表や残高証明書でローン残高を確認します。そのうえで、管理会社には家賃水準や空室対策、不動産会社には売却査定を相談しましょう。
査定価格は会社によって差が出るため、複数社を比べると判断しやすくなります。返済が難しくなりそうな場合は、滞納する前に金融機関へ相談することも大切です。
よくある質問

Q.家賃収入があれば、借金は確実に減りますか?
毎月返済を続けていれば、通常は元金も少しずつ減ります。ただし、元利均等返済では返済当初ほど利息の割合が大きく、思ったほど残高が減らないことがあります。3,000万円を年2%、30年で借りる試算では、5年間で約665万円を返済しても、元金の減少額は約384万円です。実際の残高は返済予定表で確認してください。
Q.修繕費はいくら用意すればよいですか?
建物の構造、築年数、戸数、設備によって異なるため、一律には決められません。たとえば、毎月のローン返済と固定費が12万円で、空室3か月と修繕費30万円に備えるなら、合計66万円が必要です。これとは別に、外壁や屋上防水などの工事費も準備する必要があります。見積りは管理会社や施工会社へ確認しましょう。
Q.売却してもローンが残る場合はどうなりますか?
売却代金と自己資金でローンを完済できれば、抵当権を抹消して売却できます。不足分を自己資金で補えない場合は、金融機関との協議が必要です。売却価格3,000万円でも、仲介手数料の通常の上限は税込105万6,000円です。登記費用や税金も含めた手取り額で判断してください。
まとめ

不動産投資では、家賃収入が入っているだけで、賃貸経営が順調とは判断できません。
確認したいのは、管理費や修繕費を差し引いた後の手残り、ローン元金の減少額、現在の売却価格です。毎月の収支が黒字でも、空室や設備故障が発生すると、年間では赤字になることがあります。
家賃収入、支出、ローン残高、売却価格の4つを定期的に確認し、必要に応じて家賃や管理方法、借換え、繰上返済、売却などを比較することが大切です。


